ความรู้ประกันภัย
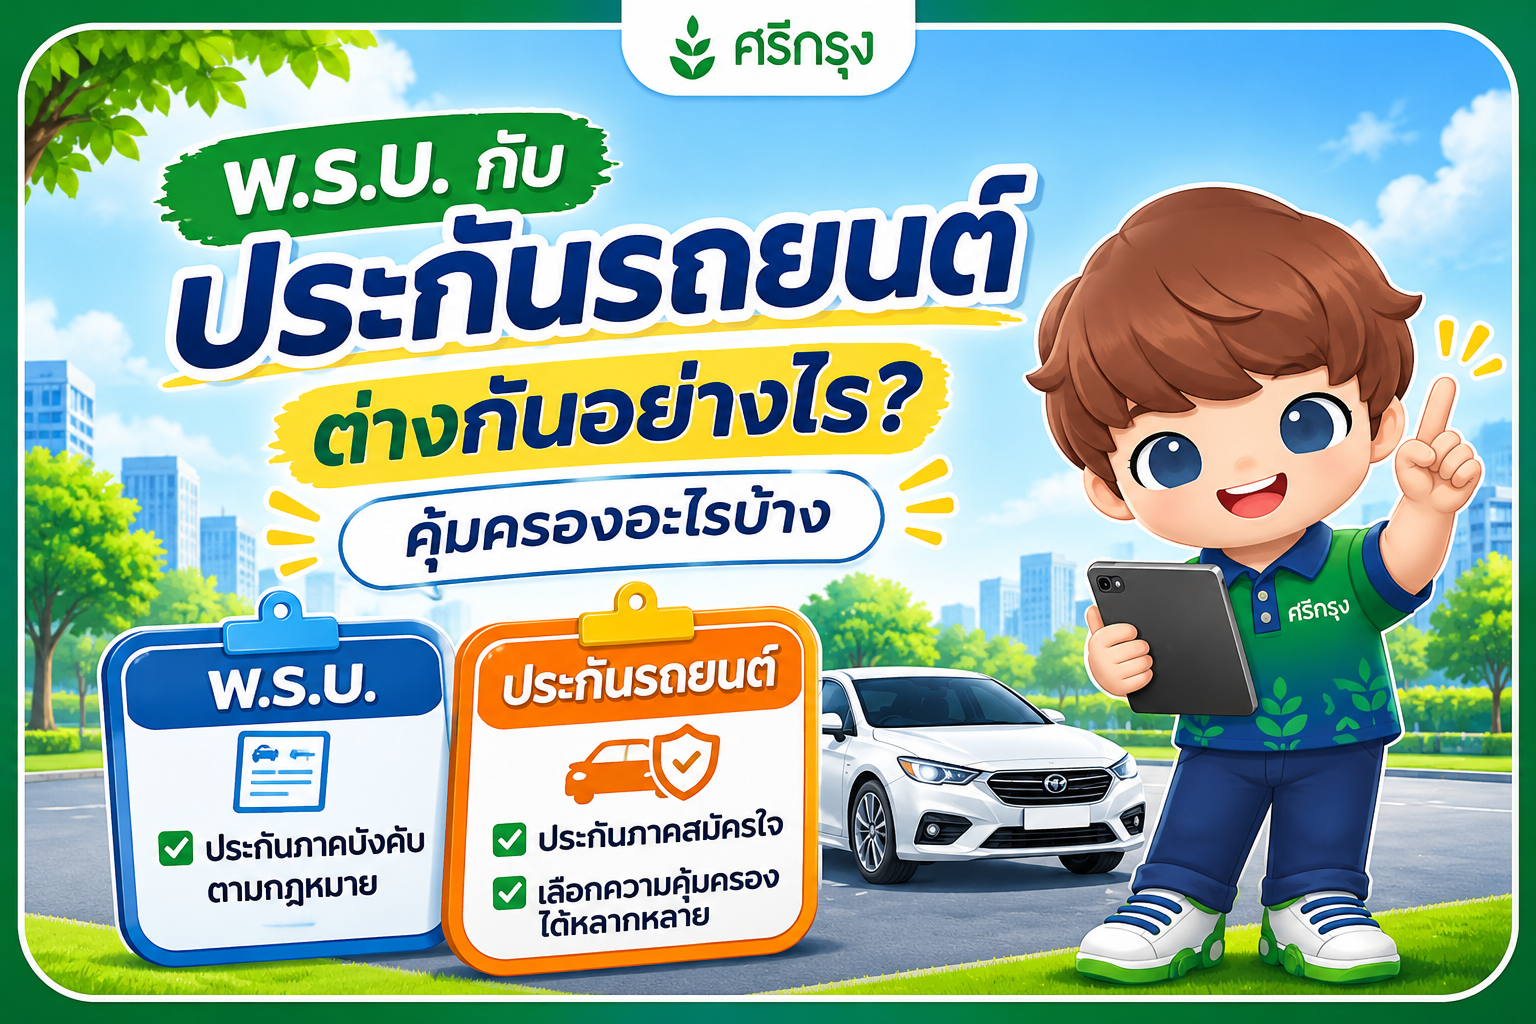
พ.ร.บ. กับประกันรถยนต์ ต่างกันอย่างไร? คุ้มครองอะไรบ้าง
พ.ร.บ. รถยนต์กับประกันชั้น 1, 2+, 3+ ต่างกันอย่างไร? พ.ร.บ. คุ้มครองอะไรบ้าง จำเป็นต้องทำทั้งสองอย่างไหม อ่านบทความนี้ก่อนต่อประกัน❗️
🚙 พ.ร.บ. กับประกันรถยนต์ ต่างกันอย่างไร? คุ้มครองอะไรบ้าง จำเป็นต้องทำทั้งสองอย่างไหม?
: เจ้าของรถหลายคนอาจเคยสงสัยว่า ซื้อ พ.ร.บ. รถยนต์แล้ว จำเป็นต้องซื้อประกันรถยนต์ชั้น 1, 2+ หรือ 3+ อีกไหม? ทั้งสองอย่างต่างกันยังไง และเมื่อเกิดอุบัติเหตุได้รับความคุ้มครองอะไรบ้าง? วันนี้เราจะพาไปทำความเข้าใจข้อแตกต่าง พร้อมความคุ้มครองและเหตุผลที่เจ้าของรถควรมีทั้ง พ.ร.บและประกันรถยนต์ค่ะ
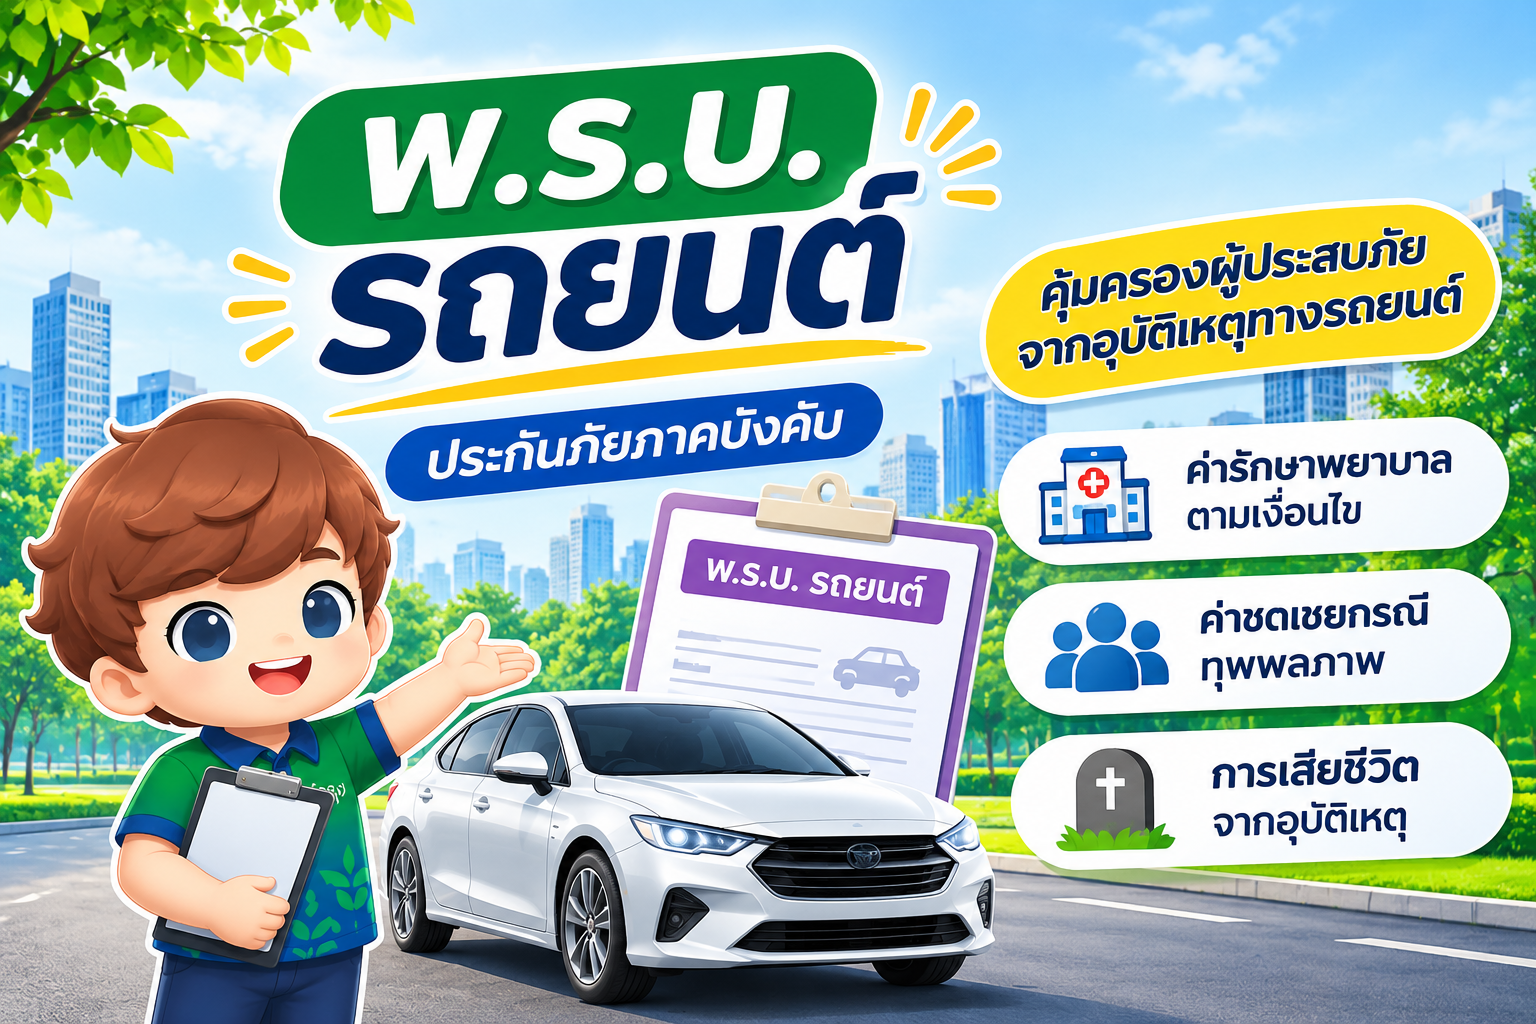
💡 พ.ร.บ. รถยนต์ คืออะไร?
: พ.ร.บ. รถยนต์ คือชื่อเรียกทั่วไปของการประกันภัยภาคบังคับตามพระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ พ.ศ. 2535 กฎหมายกำหนดให้เจ้าของรถต้องมีประกันภัยประเภทนี้ เพื่อให้ผู้ประสบภัยจากรถได้รับความคุ้มครองเบื้องต้นเมื่อเกิดอุบัติเหตุ
ตัวอย่างผู้ที่ได้รับความคุ้มครอง ได้แก่
- ผู้ขับขี่รถยนต์
- ผู้โดยสาร
- คนเดินเท้าที่ได้รับบาดเจ็บจากอุบัติเหตุที่เกี่ยวข้องกับรถ
- ผู้ประสบภัยรายอื่นที่เข้าเงื่อนไขตามกฎหมาย
✅ จุดสำคัญของ พ.ร.บ. คือการช่วยเหลือผู้ที่ได้รับบาดเจ็บ เสียชีวิต หรือได้รับความเสียหายต่อร่างกายจากอุบัติเหตุทางรถยนต์
🌿 ประกันรถยนต์ภาคสมัครใจ คืออะไร?
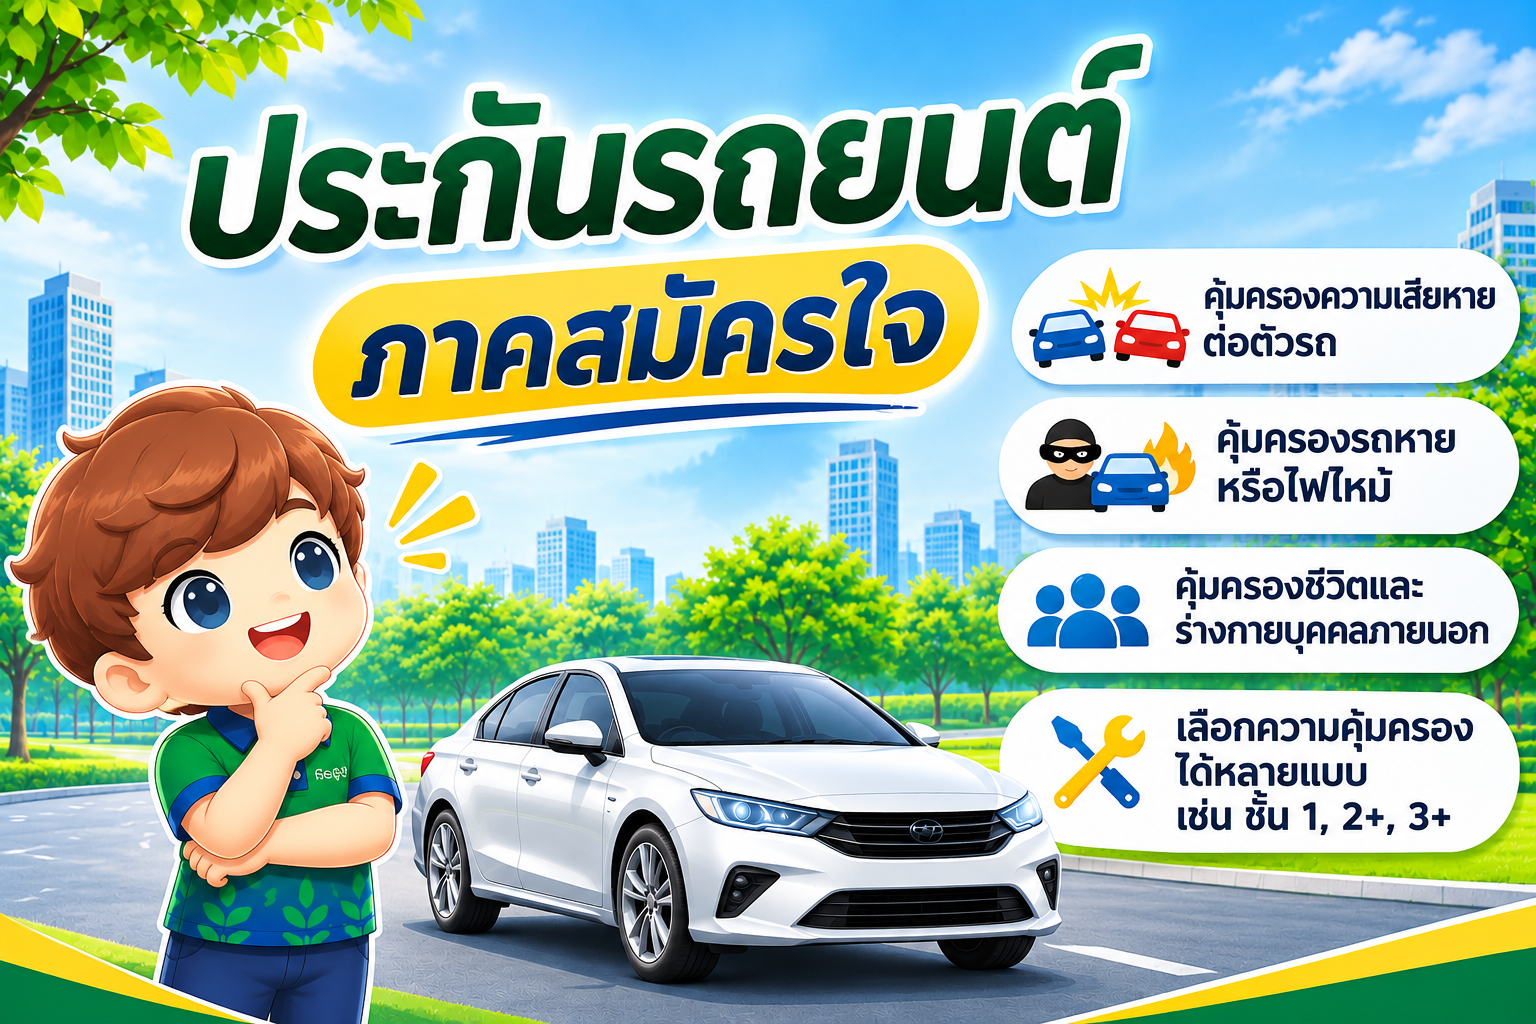
: ประกันรถยนต์ภาคสมัครใจเป็นประกันที่เจ้าของรถสามารถเลือกซื้อเพิ่มเติมตามความต้องการ
ได้แก่ ประกันรถยนต์ชั้น 1, 2+ และ 3+
ตัวอย่างความคุ้มครอง ได้แก่
- ความเสียหายต่อรถยนต์ของเรา
- ความเสียหายต่อรถยนต์หรือทรัพย์สินของคู่กรณี
- ความรับผิดต่อชีวิตและร่างกายของบุคคลภายนอก
- รถสูญหายหรือไฟไหม้ในแผนที่มีความคุ้มครอง
- น้ำท่วมหรือภัยธรรมชาติตามเงื่อนไข
- ความคุ้มครองเพิ่มเติมสำหรับผู้ขับขี่และผู้โดยสารตามแผน
✅ ประกันประเภทนี้มีจุดเด่นคือช่วยคุ้มครองความรับผิดต่อบุคคลภายนอก และบางประเภทคุ้มครองความเสียหายต่อตัวรถของผู้เอาประกันภัยด้วย
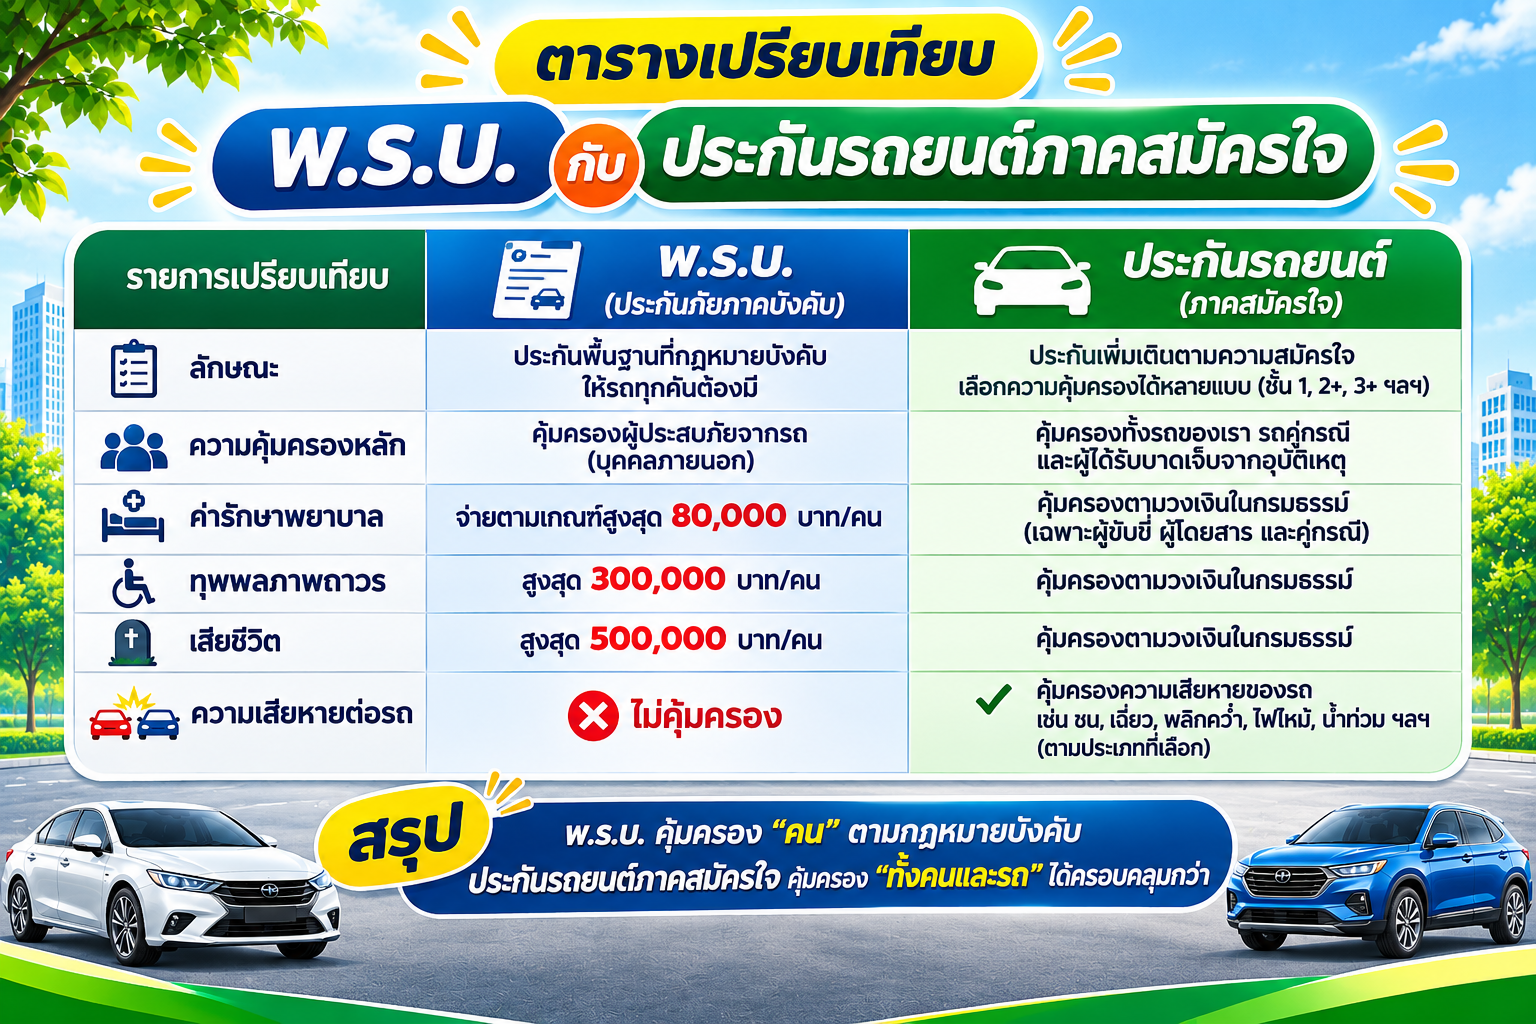
ตารางเปรียบเทียบ พ.ร.บ. กับประกันรถยนต์ภาคสมัครใจ
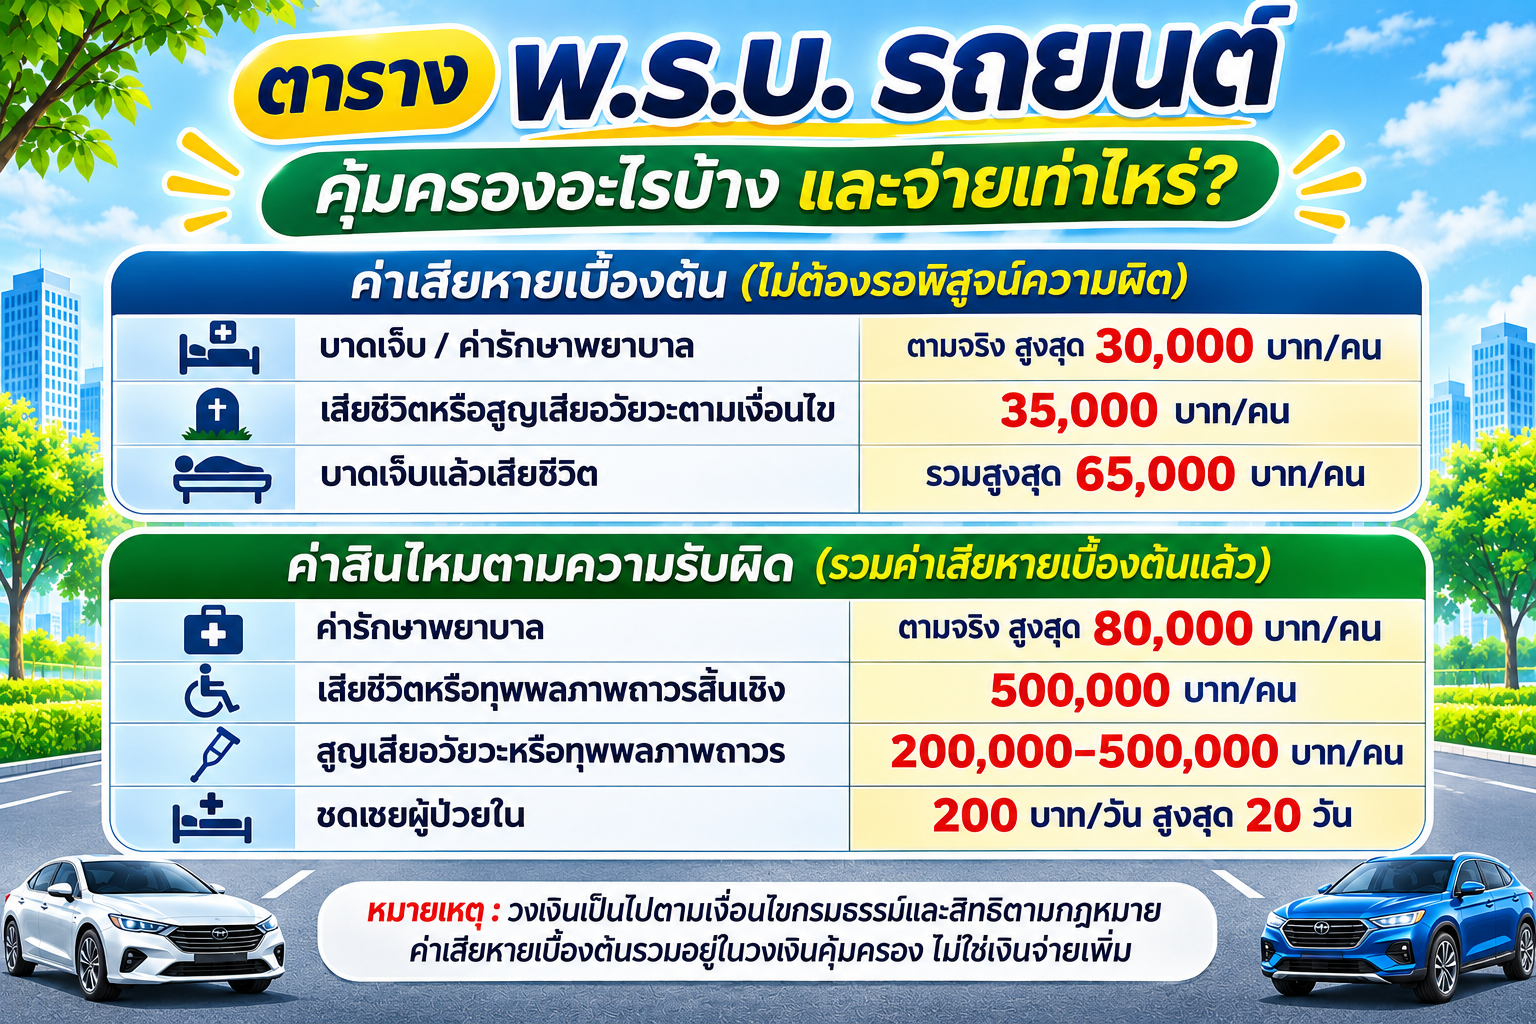
🌟 พ.ร.บ. รถยนต์ คุ้มครองอะไรบ้าง และจ่ายเท่าไหร่?
: ความคุ้มครองตาม พ.ร.บ. แบ่งออกได้เป็น 2 ส่วนสำคัญ ได้แก่ ค่าเสียหายเบื้องต้น และค่าสินไหมทดแทนตามเงื่อนไขความรับผิด
1. ค่าเสียหายเบื้องต้น ไม่ต้องรอพิสูจน์ความผิด
: เป็นเงินช่วยเหลือเบื้องต้นสำหรับผู้ประสบภัยจากรถ โดยไม่ต้องรอผลการพิสูจน์ว่าใครเป็นฝ่ายผิด
2. ค่าสินไหมทดแทนตามความรับผิด
: เมื่อพิจารณาความรับผิดตามกฎหมายแล้ว ผู้ประสบภัยที่มีสิทธิอาจได้รับความคุ้มครองเพิ่มตามเงื่อนไขกรมธรรม์
⚠️ข้อสำคัญ: วงเงินดังกล่าวไม่ได้หมายความว่าผู้ประสบภัยทุกคนจะได้รับจำนวนเงินสูงสุดเสมอไป ค่าเสียหายเบื้องต้นเป็นส่วนหนึ่งของค่าสินไหม ไม่ใช่เงินที่นำมาบวกเพิ่มโดยอัตโนมัติ
สำหรับผู้ขับขี่รถคันที่เอาประกันภัยซึ่งเป็นฝ่ายต้องรับผิดหรือไม่มีผู้ต้องรับผิดต่อผู้ขับขี่ตามกฎหมาย ความคุ้มครองตาม พ.ร.บ. อาจจำกัดอยู่ที่ค่าเสียหายเบื้องต้น
ทำ พ.ร.บ. อย่างเดียวพอไหม?
: พิจารณาด้านความเสี่ยงทางการเงิน พ.ร.บ. เพียงอย่างเดียวอาจไม่เพียง
ลองพิจารณาตัวอย่างต่อไปนี้
กรณีที่ 1: รถชนท้ายรถยนต์คันอื่น
: หากเกิดอุบัติเหตุและคุณเป็นฝ่ายผิด พ.ร.บ. อาจให้ความคุ้มครองการบาดเจ็บของผู้ประสบภัย
❌ แต่ พ.ร.บ. จะไม่จ่ายค่าซ่อมรถของคู่กรณีหรือรถของคุณเอง
✅ หากมีประกันรถยนต์ภาคสมัครใจที่คุ้มครองความรับผิดต่อทรัพย์สินบุคคลภายนอก บริษัทประกันภัยอาจช่วยรับผิดชอบค่าซ่อมรถคู่กรณี
กรณีที่ 2: รถชนเสาไฟฟ้า
❌ พ.ร.บ. ไม่คุ้มครองความเสียหายต่อเสาไฟฟ้าหรือค่าซ่อมรถของเรา
✅ ประกันรถยนต์ภาคสมัครใจที่มีความคุ้มครองความรับผิดต่อทรัพย์สินบุคคลภายนอกช่วยชดใช้ความเสียหายต่อเสาไฟฟ้า ส่วนความเสียหายต่อรถของคุณต้องพิจารณาตามชั้นประกันที่ทำไว้
กรณีที่ 3: รถถูกโจรกรรม
❌ พ.ร.บ. ไม่คุ้มครองรถยนต์สูญหาย
✅ หากมีประกันชั้น 1 หรือ 2+ ที่รวมความคุ้มครองรถสูญหาย = ได้รับค่าสินไหมตามทุนประกัน
📣 ทำไมจึงควรซื้อประกันรถยนต์ภาคสมัครใจเพิ่มเติมจาก พ.ร.บ.?
: แม้กฎหมายไม่ได้กำหนดให้เจ้าของรถต้องซื้อประกันภาคสมัครใจ แต่การมีความคุ้มครองเพิ่มเติมช่วยลดความเสี่ยงจากค่าใช้จ่ายจำนวนมากเมื่อเกิดอุบัติเหตุ เช่น
1. ช่วยรองรับค่าซ่อมรถคู่กรณี
2. มีทางเลือกคุ้มครองรถของเรา
3. เพิ่มวงเงินความรับผิดต่อบุคคลภายนอก
4. เลือกความคุ้มครองตามความต้องการได้
❓คำถามที่พบบ่อย (FAQ)
Q1: มีประกันชั้น 1 แล้ว ต้องทำ พ.ร.บ. ไหม?
: ต้องมี พ.ร.บ. ตามกฎหมายบังคับ แม้จะทำประกันชั้น 1 แล้วก็ตาม ยกเว้นเป็นกรมธรรม์รูปแบบรวมที่มีความคุ้มครอง พ.ร.บ. อยู่ด้วย
Q2: พ.ร.บ. รถยนต์ คุ้มครองรถเราไหม?
: ไม่คุ้มครองค่าซ่อมรถ พ.ร.บ. เน้นคุ้มครองชีวิตและร่างกายของผู้ประสบภัยจากรถ
Q3: พ.ร.บ. จ่ายค่ารักษาพยาบาลเท่าไหร่?
: ค่าเสียหายเบื้องต้นกรณีบาดเจ็บจ่ายตามจริงไม่เกิน 30,000 บาทต่อคน โดยไม่ต้องรอพิสูจน์ความผิด ส่วนความคุ้มครองค่ารักษาตามความรับผิดสูงสุด 80,000 บาทต่อคน รวมค่าเสียหายเบื้องต้น ทั้งนี้เป็นไปตามเงื่อนไข
Q4: พ.ร.บ. คุ้มครองผู้โดยสารไหม?
: คุ้มครองผู้โดยสารที่เป็นผู้ประสบภัยจากรถ
Q5: มีแค่ พ.ร.บ. แล้วขับรถชนคันอื่น ใครจ่ายค่าซ่อม?
: พ.ร.บ. ไม่จ่ายค่าซ่อมรถ หากผู้ขับขี่มีความรับผิดตามกฎหมาย ต้องรับผิดชอบค่าเสียหายด้วยตนเอง เว้นแต่มีประกันภัยภาคสมัครใจหรือความคุ้มครองอื่นที่ใช้ได้กับกรณีนั้น
Q6: พ.ร.บ. คุ้มครองคนขับที่เป็นฝ่ายผิดไหม?
: ผู้ขับขี่ที่เป็นฝ่ายต้องรับผิดได้รับความคุ้มครองตามสิทธิค่าเสียหายเบื้องต้น
Q7: ซื้อ พ.ร.บ. อย่างเดียว ต่อทะเบียนรถได้ไหม?
: สำหรับรถที่มีพ.ร.บ.สามารถต่อภาษีรถได้ โดยไม่จำเป็นต้องซื้อประกันภาคสมัครใจเพียงเพื่อการต่อภาษี
Q8: ซื้อ พ.ร.บ. และประกันรถยนต์จากคนละบริษัทได้ไหม?
: โดยทั่วไปสามารถซื้อแยกจากคนละบริษัทได้ แต่ควรตรวจสอบวันเริ่มต้นและสิ้นสุดความคุ้มครอง รวมทั้งรายละเอียดเอกสารกรมธรรม์ให้ถูกต้อง
💬 สนใจต่อ พ.ร.บ. เช็กเบี้ยประกันรถยนต์ ซื้อประกันรถยนต์อออนไลน์ได้ที่
https://www.srikrungbroker.com/buy_insure.php?idc=1
💁🏻♀️ มีคำถามเรื่องประกันภัย? เราพร้อมช่วยดูแล
เบอร์ : 0985803898 (มิ้นท์)
Line : @095mrwlp